USDCNH 每日观察日报
市场数据截至 2026-09-04 | 新机制样本窗口始于 2025-07-01
核心观察
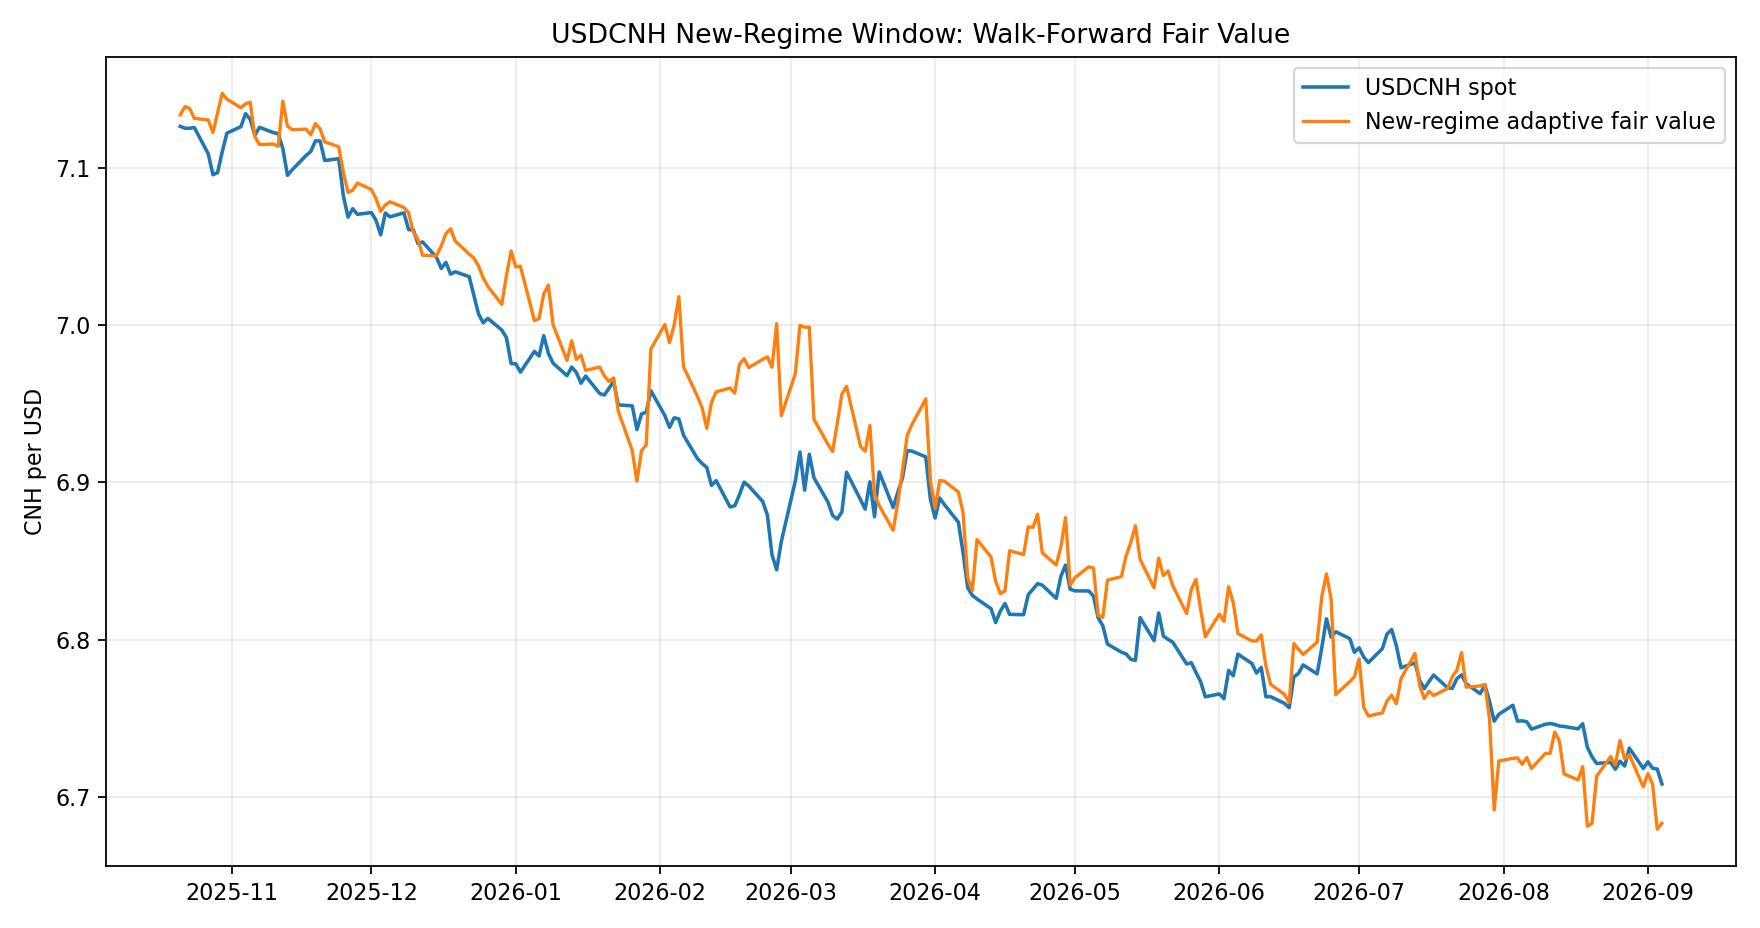
USDCNH6.7080
原利差锚7.1926
适应性公允值6.6836
相对适应性公允值0.36%
残差诊断机制切换概率较高
美元端利率曲线:USD SOFR/OIS,Bloomberg `USISSO01/02/05 Index`。旧 USD 3M LIBOR swap 与 `YCSW0490` 曲线点不作为正式实时模型输入。
方向观察
未来 5 日预期变化-0.01%
5 日隐含下行概率51.2%
5 日样本外命中率63.7%
未来 20 日预期变化-0.32%
20 日隐含下行概率84.2%
20 日样本外命中率71.7%
负数代表模型倾向 USDCNH 下行,即人民币相对美元偏强。当前方向信号来自短窗口模型,
20 日收益存在重叠,模型隐含概率不能直接转换为仓位。
每日指标面板
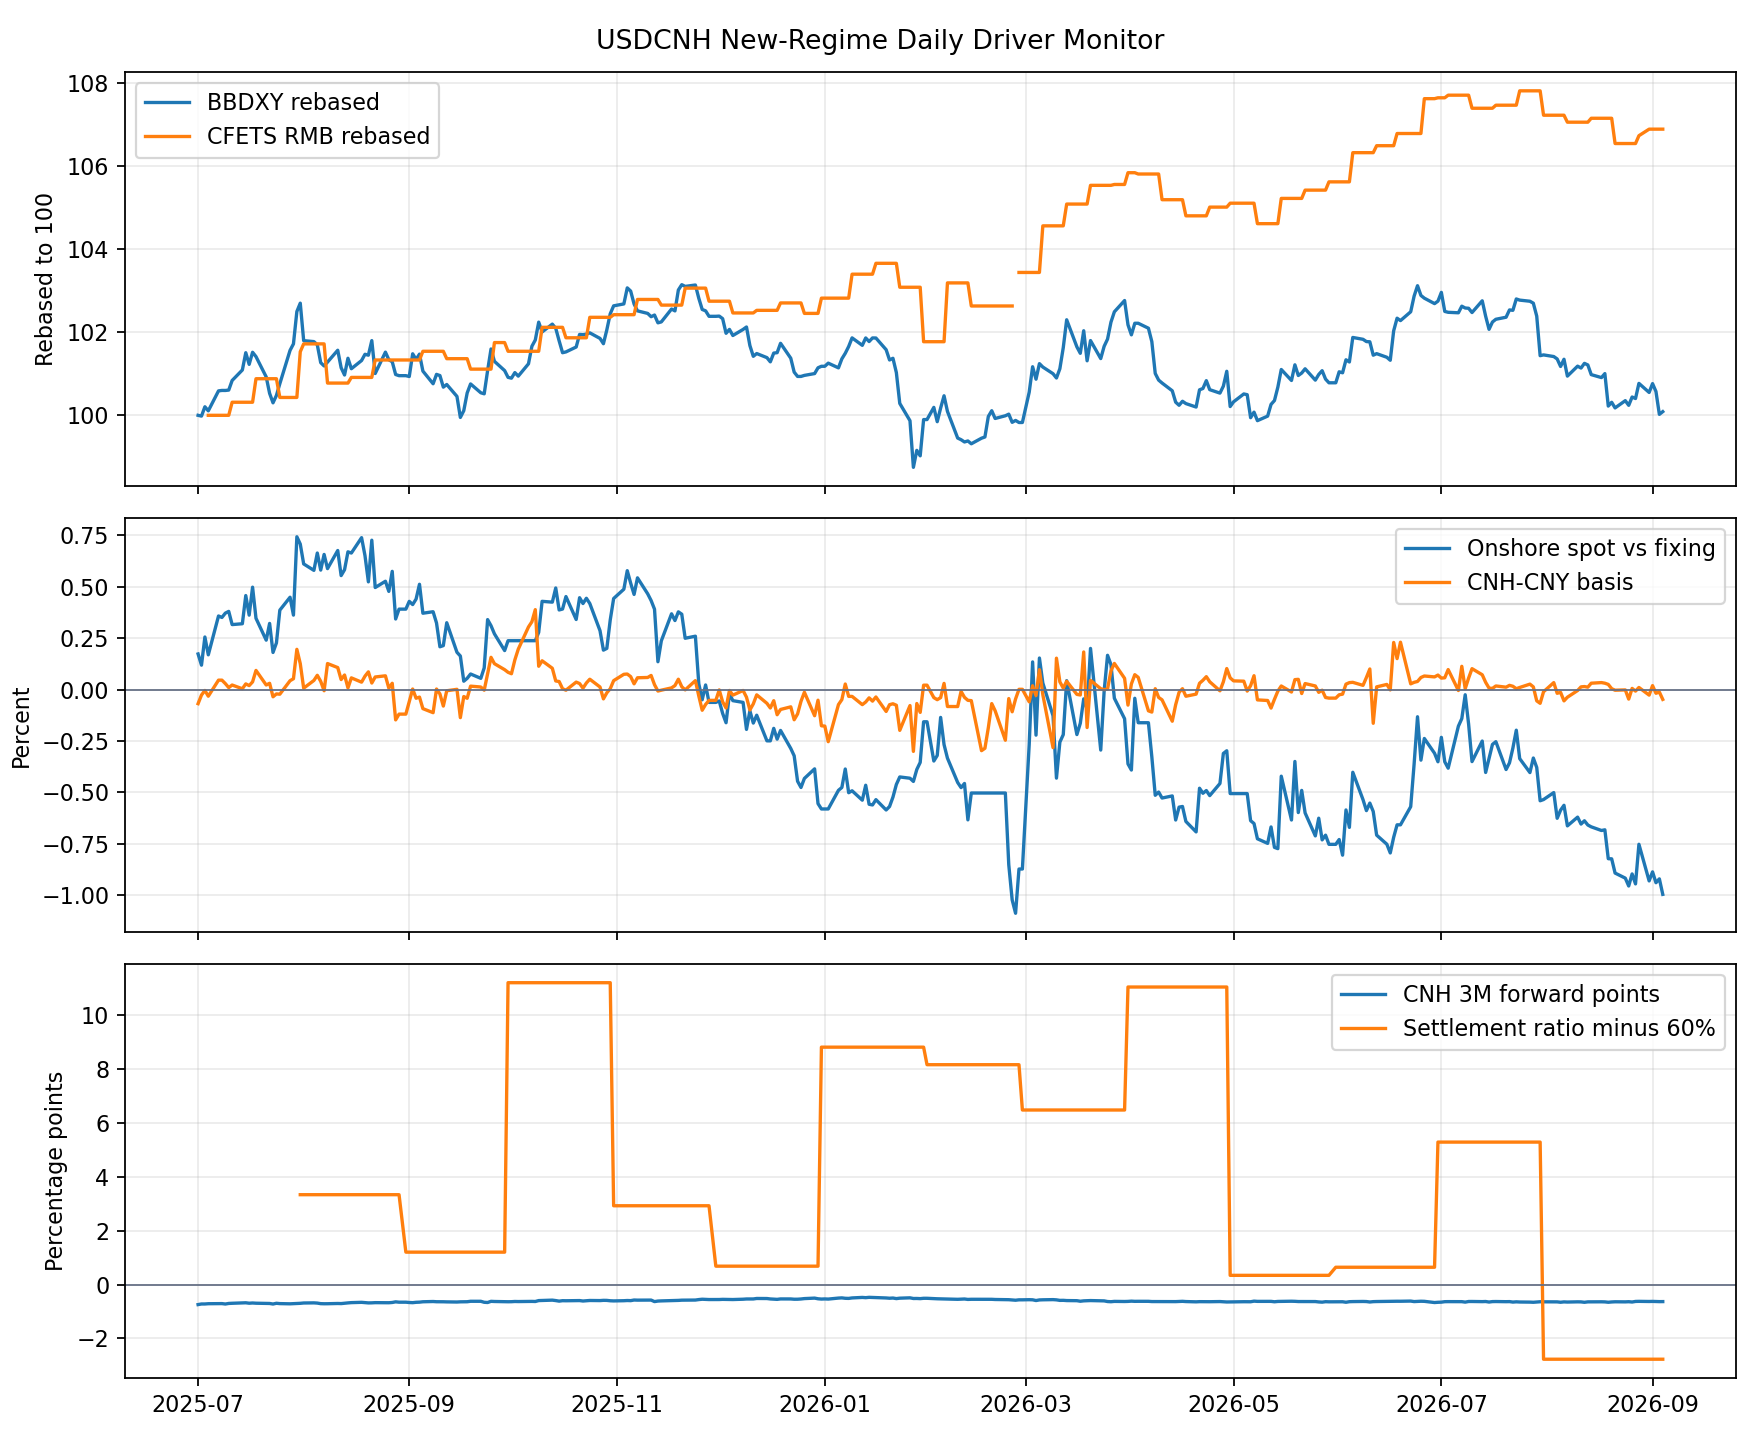
| 指标 | 最新值 | 1 日变化 | 5 日变化 | 20 日变化 |
|---|---|---|---|---|
| 原利差锚 | 7.1926 | +0.0014 | -0.0023 | -0.0001 |
| Bloomberg 美元指数 | 1190.5600 | +0.7800 | -8.1000 | -10.1800 |
| CFETS 人民币指数 | 101.8700 | +0.0000 | +0.1500 | -0.1600 |
| 结汇比例 | 57.23% | +0.00 pp | +0.00 pp | +0.00 pp |
| CNH 3 个月远期点折算 | -0.63% | +0.00% | -0.01% | +0.02% |
| 在岸即期相对中间价偏离 | -1.00% | -0.08% | -0.24% | -0.33% |
| 离岸与在岸价差 | -0.05% | -0.04% | -0.06% | -0.01% |
| 即期相对适应性公允值偏离 | 0.36% | -0.21% | +0.30% | -0.01% |
未来 20 日预测拆解
预测 = 窗口基准项 -0.54% + 下列标准化因子贡献之和。
| 方向因子 | 最新值 | z-score | 预测贡献 |
|---|---|---|---|
| 在岸即期相对中间价偏离 | -0.0100 | -2.05 | 0.36% |
| 即期相对适应性公允值偏离 | 0.0036 | 1.52 | -0.24% |
| CNH 3 个月远期点 | -0.0063 | -0.83 | 0.14% |
| 美元指数 20 日变化 | -0.0085 | -0.73 | -0.05% |
| 结汇比例相对 60% 偏离 | -0.0277 | -1.89 | -0.03% |
| 离岸与在岸价差 | -0.0005 | -0.39 | 0.02% |
| CFETS 人民币指数 20 日变化 | -0.0016 | -0.76 | 0.00% |
每日指标走势
新机制适应性公允值