USDCNH 利差公允价值模型
生成时间:2026-09-06T10:20:59+08:00 | 数据源:Bloomberg Desktop API(只读)
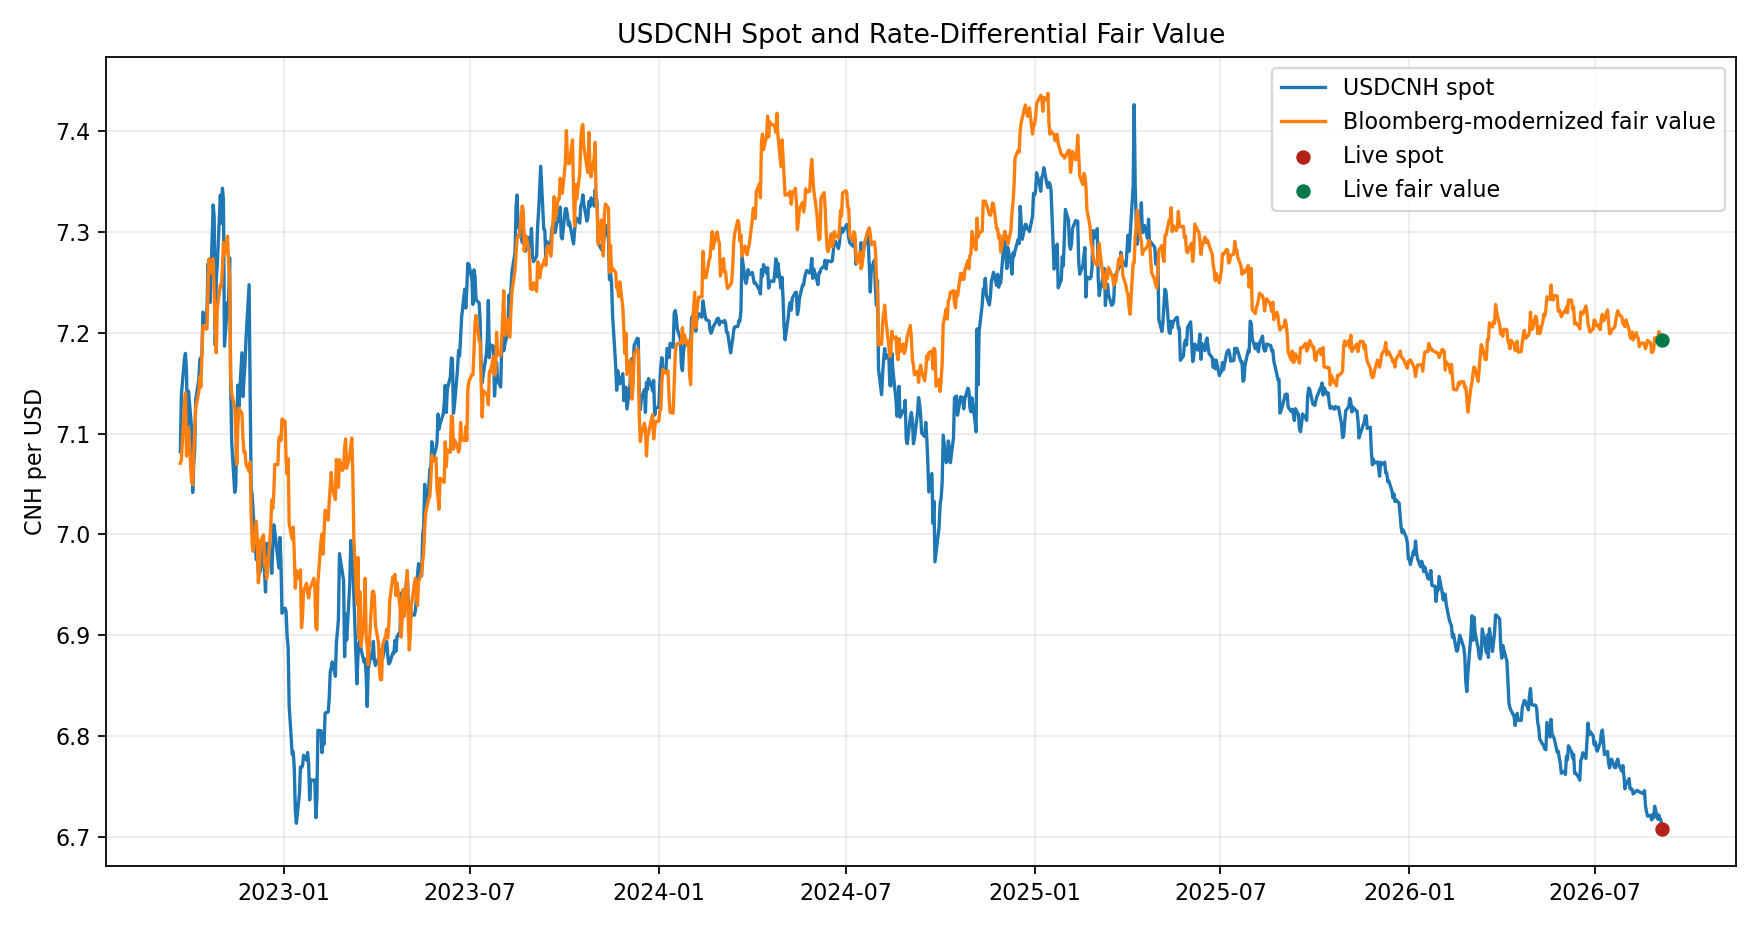
实时 USDCNH6.7080
实时公允值7.1926
偏离程度-7.22%
历史样本截至2026-09-04
实时版本命名为 bloomberg-modernized:保留 Excel 的 7 个利差因子、单因子回归与 R² 加权逻辑;
人民币 IRS 使用 CCSWO 7D 回购曲线,美元 IRS 固定使用 SOFR/OIS 体系的 USISSO01/02/05 Index。实时值使用历史样本训练参数并代入当前行情,
不把当前 USDCNH 反向纳入拟合。该输出用于研究与组合观察,不构成交易指令。
实时因子拆解
| Factor |
Latest spread |
Weight |
R-squared |
Factor fair value |
Observations |
| Government yield spread 2Y |
3.1121 |
52.04% |
0.2152 |
7.2138 |
1076 |
| Government yield spread 5Y |
3.1388 |
21.81% |
0.0902 |
7.1899 |
1086 |
| Government yield spread 10Y |
3.1011 |
15.17% |
0.0627 |
7.1607 |
1086 |
| Government yield spread 30Y |
3.0763 |
10.98% |
0.0454 |
7.1412 |
1079 |
历史走势
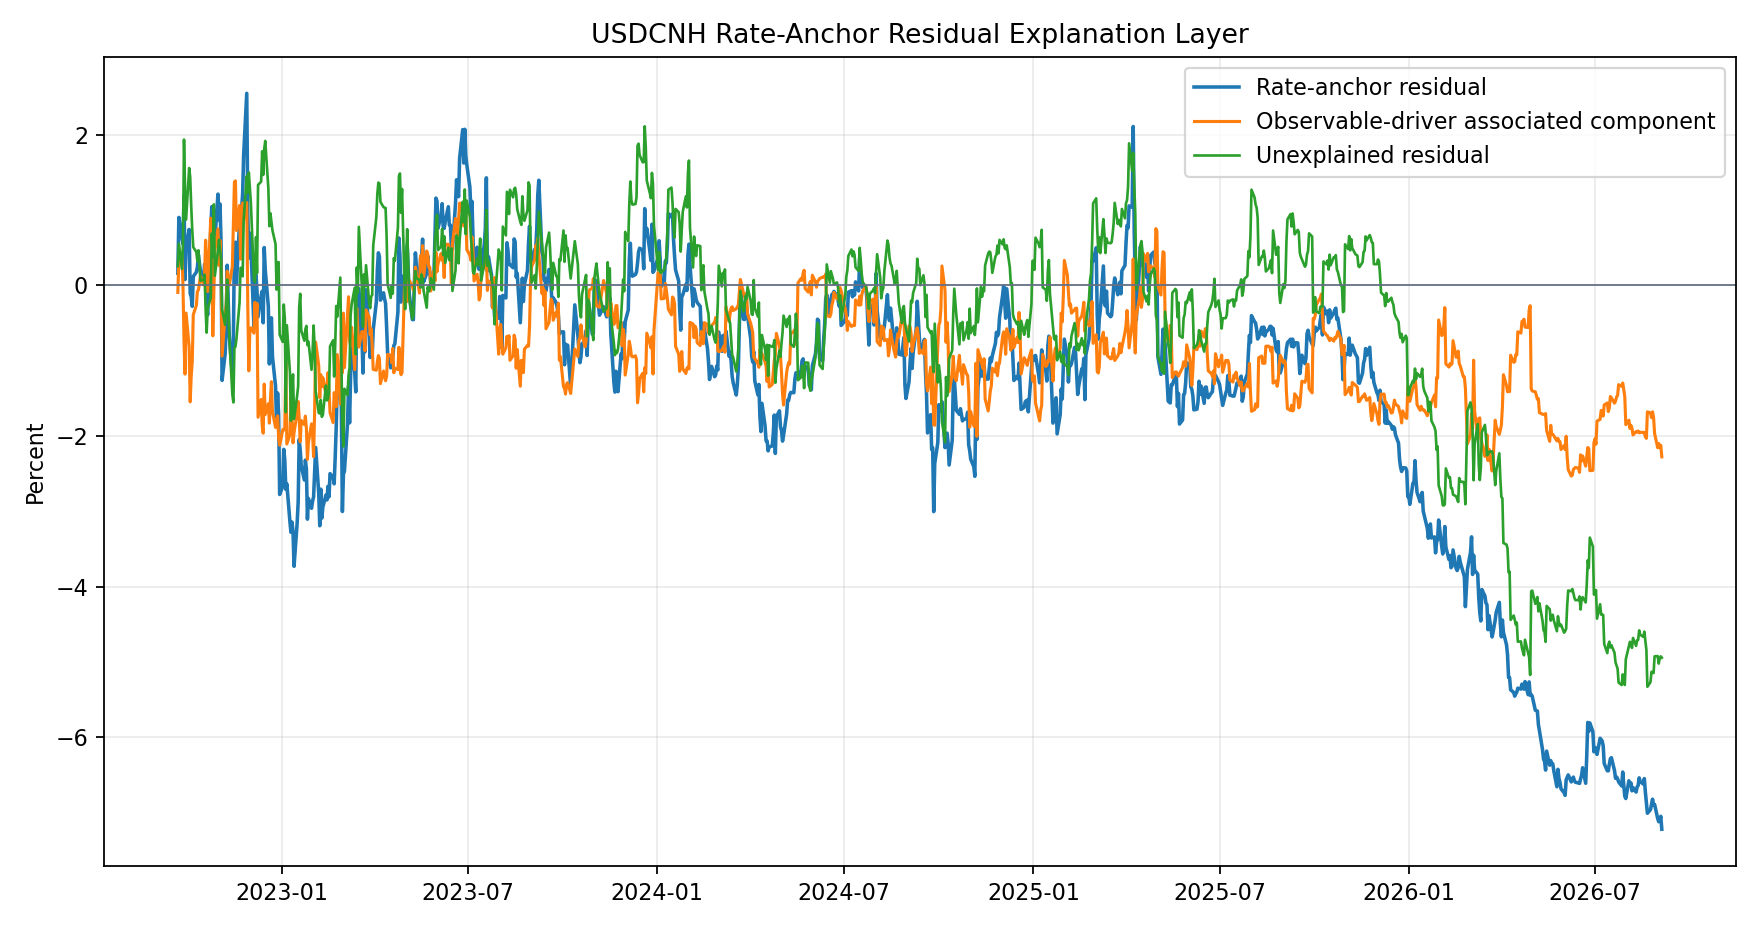
残差解释层
研究分类机制切换概率较高
利差锚偏离-7.22%
可观测变量关联部分-2.28%
仍未解释部分-4.95%
残差解释层不会覆盖原利差公允值。它以截至 2025-06-30 的正常时期为基准样本,
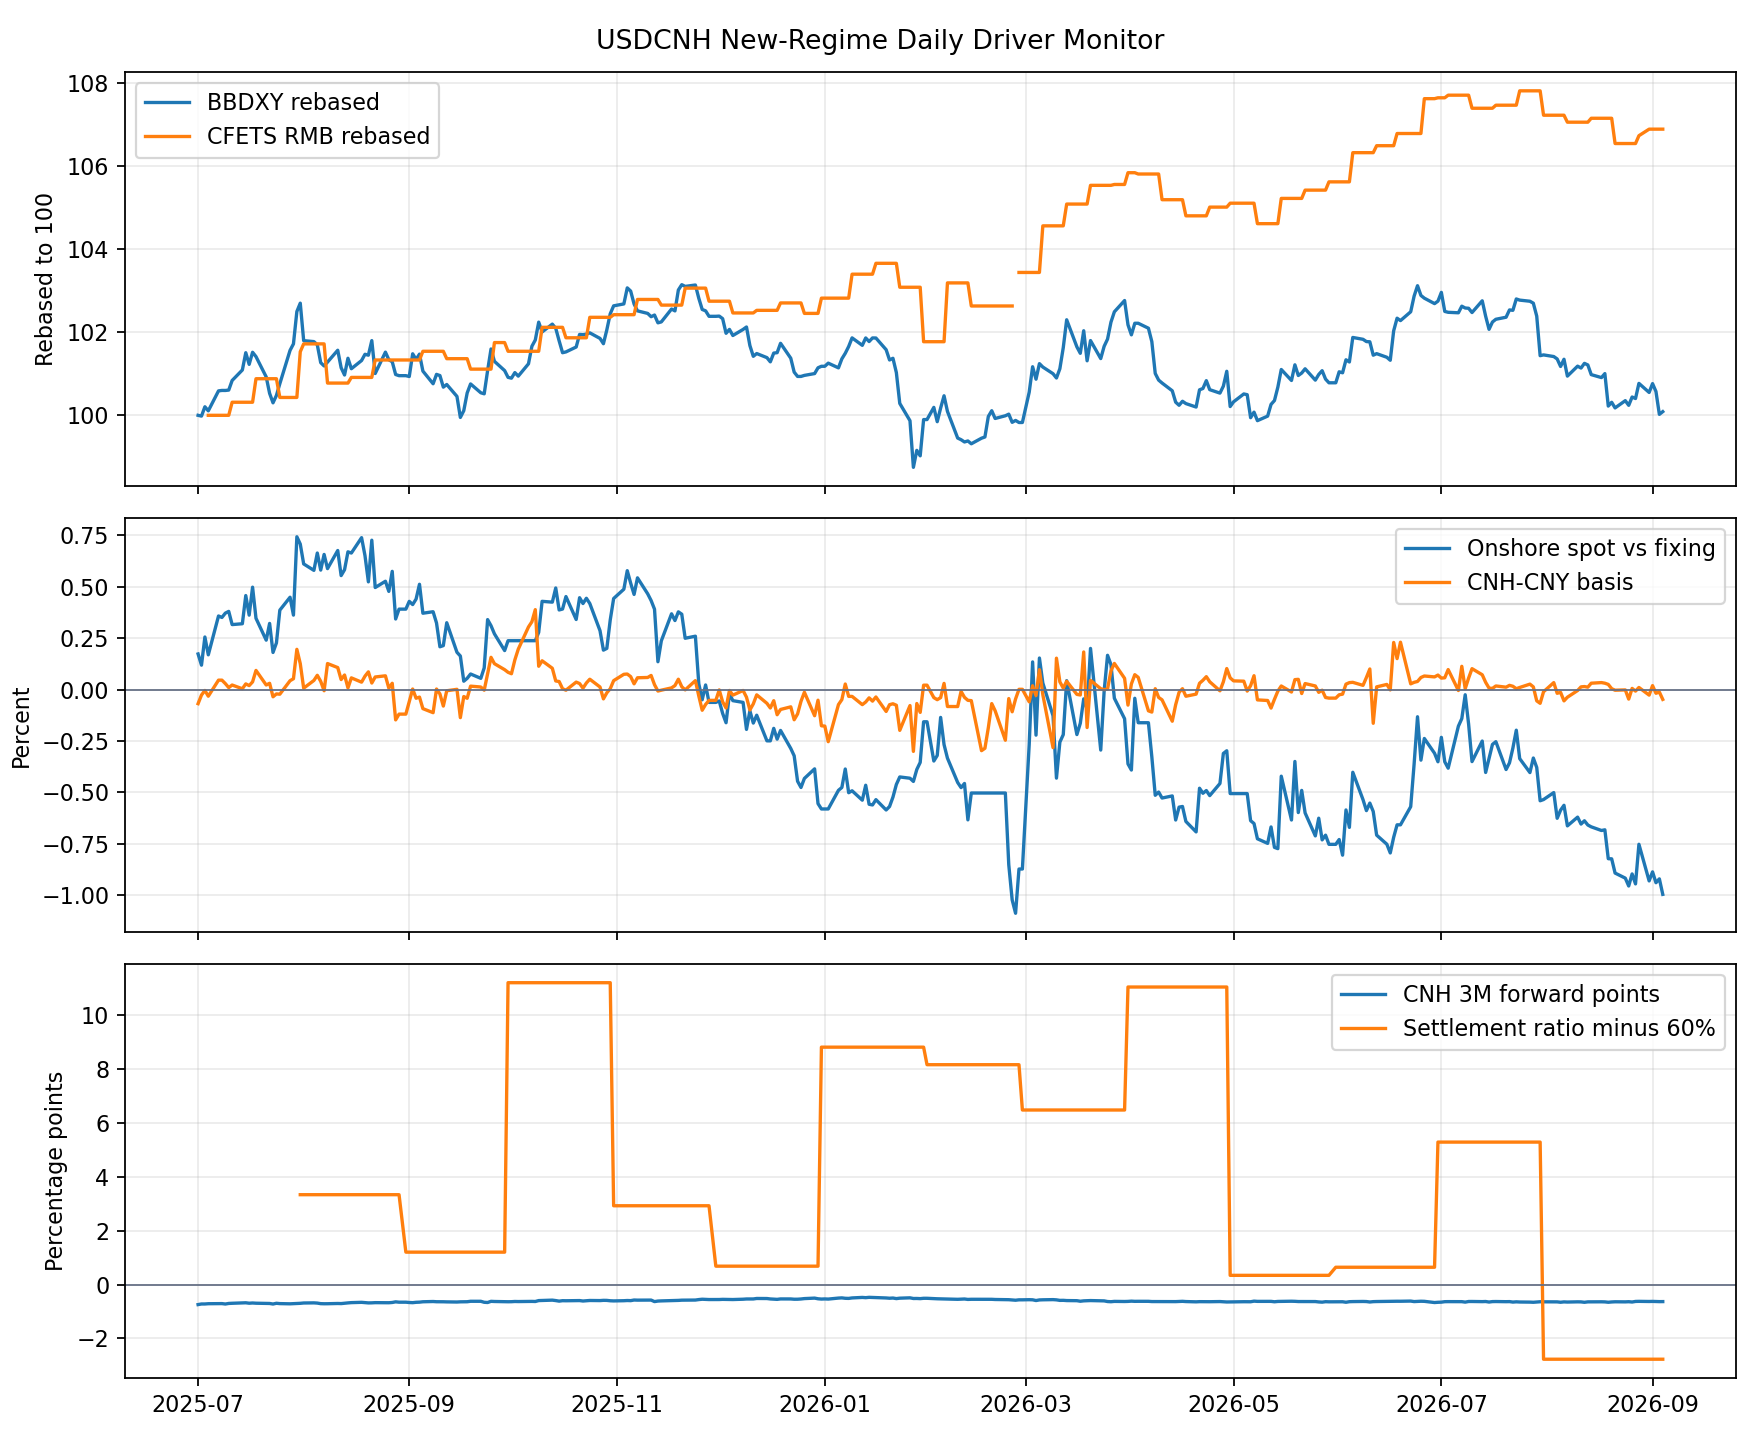
使用美元指数、CFETS 人民币指数、中间价偏离、离岸与在岸价差、CNH 3 个月远期点和结汇比例建立关联模型。
当前残差 z-score 为 -6.58,连续低于基准均值减两倍标准差
169 个有效观察日。贡献用于解释同步关系,不应直接解释为因果关系或交易指令。
| Observable driver |
Latest value |
Baseline mean |
Latest z-score |
Associated contribution |
| 在岸即期相对中间价偏离 |
-0.0100 |
0.0080 |
-2.34 |
-0.99% |
| 结汇比例相对 60% 偏离 |
-0.0277 |
0.0353 |
-1.37 |
-0.55% |
| 离岸与在岸价差 |
-0.0005 |
0.0012 |
-0.83 |
-0.15% |
| CNH 3 个月远期点 |
-0.0063 |
-0.0062 |
-0.11 |
0.01% |
| 美元指数 20 日变化 |
-0.0085 |
-0.0021 |
-0.37 |
0.01% |
| CFETS 人民币指数 20 日变化 |
-0.0016 |
-0.0018 |
0.02 |
-0.01% |
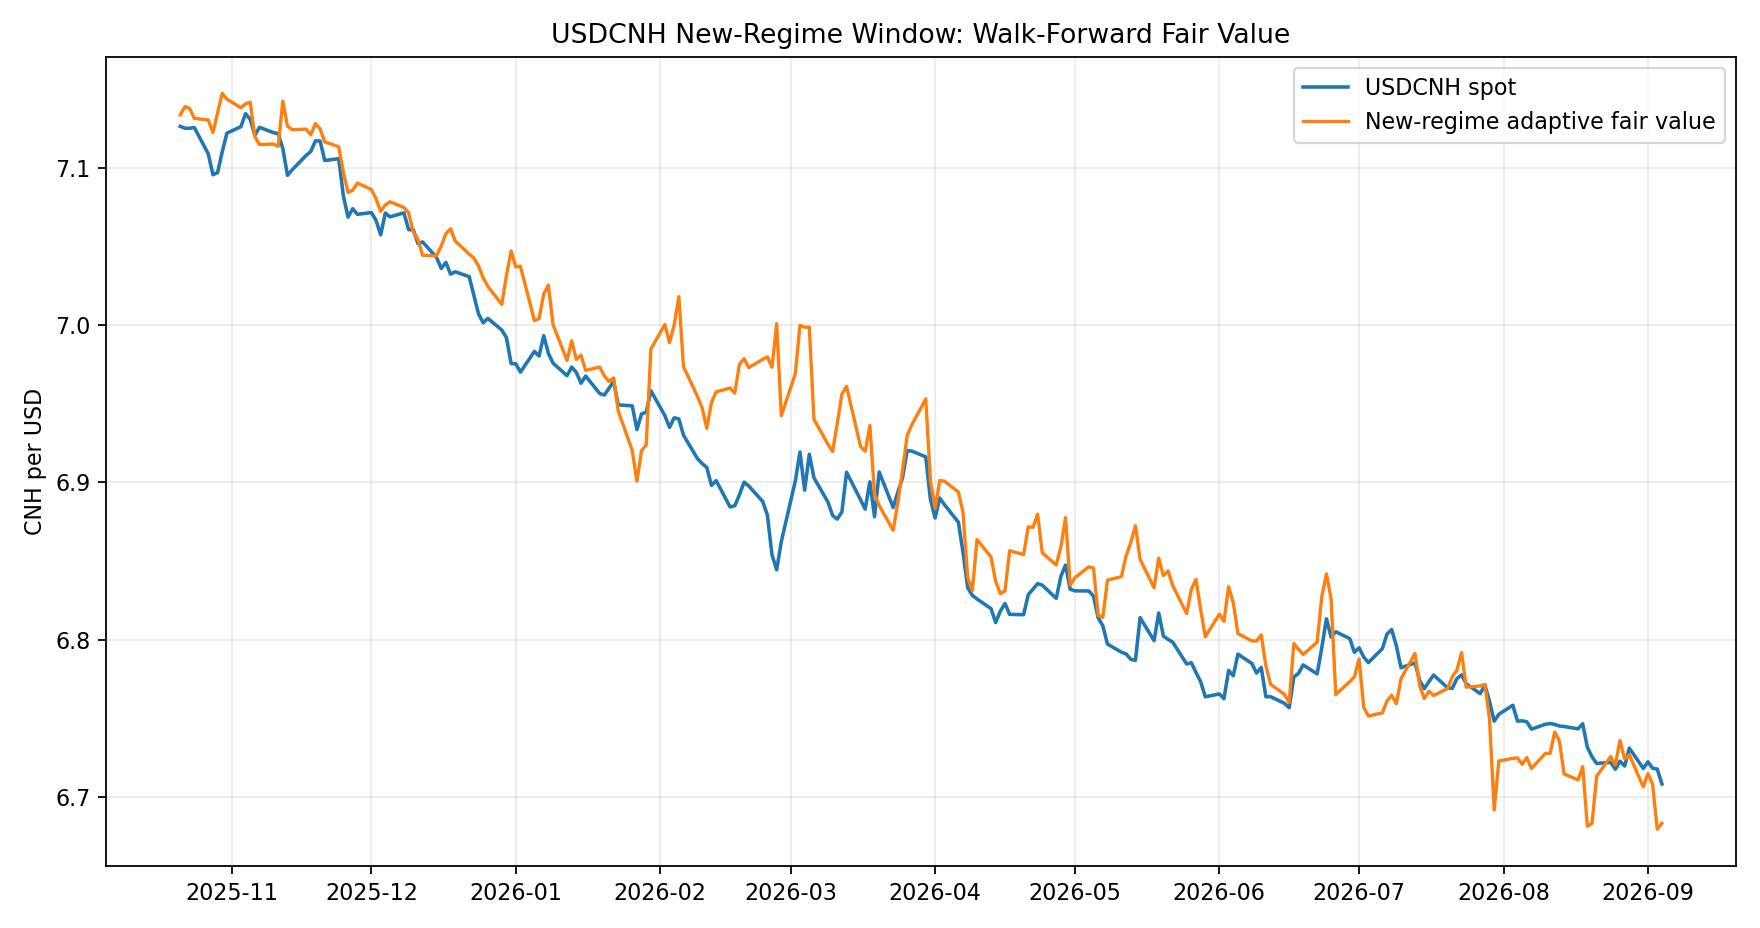
新机制窗口模型
适应性公允值6.6836
即期相对适应性公允值0.36%
公允值 95% 区间6.6257 - 6.7416
滚动样本外 MAE0.0281
新机制窗口从 2025-07-01 开始,作为原利差锚的并行观察模型。适应性公允值只使用不会循环引用即期价格的变量;
方向观察额外使用中间价偏离和离岸与在岸价差。未来 5 日预期 USDCNH 变化为 -0.01%,
模型隐含下行概率为 51.2%,逐日样本外方向命中率为 63.7%;
未来 20 日预期变化为 -0.32%,模型隐含下行概率为 84.2%,
逐日样本外方向命中率为 71.7%。当前样本仍短且期限收益存在重叠,
概率用于投研跟踪,不构成交易指令。
适应性公允值驱动贡献
| Adaptive fair-value driver |
Latest value |
Associated contribution |
| CFETS 人民币指数水平 |
4.6237 |
-0.2119 |
| 美元指数水平 |
7.0822 |
-0.0697 |
| CNH 3 个月远期点 |
-0.0063 |
0.0075 |
| 结汇比例相对 60% 偏离 |
-0.0277 |
-0.0023 |
| 原利差锚 |
7.1926 |
0.0016 |
方向观察驱动贡献
未来 20 日预测 = 基准项 -0.54% + 下表中 20 日因子贡献之和。
| Horizon days |
Direction driver |
Latest value |
Latest z-score |
Associated contribution |
| 5 |
即期相对适应性公允值偏离 |
0.0036 |
1.41 |
-0.03% |
| 5 |
美元指数 20 日变化 |
-0.0085 |
-0.62 |
-0.03% |
| 5 |
CFETS 人民币指数 20 日变化 |
-0.0016 |
-0.66 |
-0.02% |
| 5 |
在岸即期相对中间价偏离 |
-0.0100 |
-1.90 |
0.17% |
| 5 |
离岸与在岸价差 |
-0.0005 |
-0.42 |
0.02% |
| 5 |
CNH 3 个月远期点 |
-0.0063 |
-0.76 |
0.03% |
| 5 |
结汇比例相对 60% 偏离 |
-0.0277 |
-1.64 |
-0.03% |
| 20 |
即期相对适应性公允值偏离 |
0.0036 |
1.52 |
-0.24% |
| 20 |
美元指数 20 日变化 |
-0.0085 |
-0.73 |
-0.05% |
| 20 |
CFETS 人民币指数 20 日变化 |
-0.0016 |
-0.76 |
0.00% |
| 20 |
在岸即期相对中间价偏离 |
-0.0100 |
-2.05 |
0.36% |
| 20 |
离岸与在岸价差 |
-0.0005 |
-0.39 |
0.02% |
| 20 |
CNH 3 个月远期点 |
-0.0063 |
-0.83 |
0.14% |
| 20 |
结汇比例相对 60% 偏离 |
-0.0277 |
-1.89 |
-0.03% |
每日指标观察面板
| Daily monitor |
Latest value |
1-day change |
5-day change |
20-day change |
| 原利差锚 |
7.1926 |
0.0014 |
-0.0023 |
-0.0001 |
| Bloomberg 美元指数 |
1190.5600 |
0.7800 |
-8.1000 |
-10.1800 |
| CFETS 人民币指数 |
101.8700 |
0.0000 |
0.1500 |
-0.1600 |
| 结汇比例 |
57.2300 |
0.0000 |
0.0000 |
0.0000 |
| CNH 3 个月远期点折算 |
-0.0063 |
0.0000 |
-0.0001 |
0.0002 |
| 在岸即期相对中间价偏离 |
-0.0100 |
-0.0008 |
-0.0024 |
-0.0033 |
| 离岸与在岸价差 |
-0.0005 |
-0.0004 |
-0.0006 |
-0.0001 |
| 即期相对适应性公允值偏离 |
0.0036 |
-0.0021 |
0.0030 |
-0.0001 |
Excel 原口径复核
原 Excel 最新缓存行采用样本内回归。Python 复核文件仅用于确认迁移逻辑一致,不与实时现代化数据混写。
| Excel date |
Excel cached fair value |
Python recalculated fair value |
Absolute difference |
Excel cached deviation |
Python recalculated deviation |
| 2025-06-04 |
7.2388525325 |
7.2388525325 |
1.155e-14 |
-0.9364% |
-0.9364% |